Франшиза, износ и «скрытые» условия КАСКО: что проверить в договоре
После ДТП страхователь часто узнаёт о франшизе, износе деталей или коротком сроке уведомления слишком поздно. Условия каско франшиза могут заметно изменить сумму выплаты, даже если полис кажется выгодным. Ниже разберём, какие документы читать до подписания, когда страховщик вправе уменьшить возмещение, какие отказы можно оспорить и что делать после аварии. Отдельно поговорим о типичных ошибках владельцев автомобилей в Екатеринбурге и Свердловской области.
1. Какие документы формируют договор КАСКО
Смотрите не только на полис. Полные условия обычно состоят из заявления, правил страхования, индивидуальной части договора, приложений и списка лиц, допущенных к управлению. В полисе могут быть ссылки на правила, которые вы не получили на руки. Попросите их заранее и сохраните файл или бумажный экземпляр.
Проверьте четыре пункта:
| Что искать | Почему это важно |
|---|---|
| Страховая сумма | От неё зависит предел выплаты |
| Перечень рисков | ДТП и угон могут иметь разные условия |
| Исключения | Они позволяют страховщику отказать |
| Порядок уведомления | Нарушение срока часто используют против клиента |
КАСКО добровольное страхование, поэтому решающим становится согласованный текст договора. Неясные формулировки нельзя оставлять без письменного уточнения.
2. Франшиза: какая сумма останется у владельца
Франшиза означает, что часть убытка страхователь принимает на себя. При безусловной франшизе её вычитают из каждой выплаты. Например, при ущербе 120 000 рублей и франшизе 20 000 рублей страховщик перечислит 100 000 рублей. При условной франшизе выплата возможна полностью, если ущерб превышает установленный порог, но конкретное правило нужно искать в договоре.
Проверьте:
- Размер франшизы в рублях или процентах.
- Применяется ли она к каждому страховому случаю.
- Меняется ли сумма при угоне, полной гибели или ремонте.
- Есть ли франшиза при обращении без справок.
Особенно внимательно читайте предложения «КАСКО за небольшую цену». Низкая премия часто означает крупную франшизу или ограниченный набор рисков.
3. Износ деталей и расчёт выплаты
Износ влияет на размер денежного возмещения, если договор предусматривает выплату с учётом возраста автомобиля и деталей. В первые годы разница может быть небольшой, но у машины старше нескольких лет она становится ощутимой. При ремонте на станции износ иногда не уменьшает стоимость новых запчастей, если страховщик обязан организовать восстановление по условиям полиса.
Уточните, что именно обещано: ремонт, деньги по калькуляции или выбор между вариантами. Спросите, кто определяет стоимость деталей и какие аналоги допускаются. Если вместо ремонта предлагают сумму с большим удержанием, запросите расчёт и ссылку на пункт договора.
Не соглашайтесь с формулировкой «выплата определена экспертом» без самого расчёта. Его можно проверить независимым специалистом.
4. Скрытые ограничения в правилах
Самые неприятные условия часто находятся не на первой странице. Страховщик может ограничить выплату, если за рулём был водитель, не указанный в полисе, автомобиль использовали как такси, оставили с работающим двигателем или нарушили требования к охране. Иногда отдельно прописывают запрет на ремонт до осмотра.
Проверьте также территорию действия, допустимый пробег, хранение ночью и порядок установки противоугонной системы. Если машина куплена в кредит, банк может требовать конкретный формат страхования и выгодоприобретателя. Это не лишает владельца права получить документы и проверить расчёт.
Опасная фраза: «страховщик вправе отказать при нарушении условий эксплуатации». Просите расшифровать, какие именно действия считаются нарушением и как они связаны с ущербом.
5. Когда отказ можно оспаривать
Отказ не становится законным только потому, что его прислал страховщик. Нужно сравнить причину отказа с договором и обстоятельствами происшествия. Если компания ссылается на просрочку уведомления, проверьте, действительно ли срок пропущен и помешало ли это установить повреждения. При споре о нарушении охраны важны доказательства: записи камер, показания, документы полиции.
Страхователь вправе потребовать:
- мотивированный отказ с конкретным пунктом правил;
- страховую выплату или направление на ремонт;
- расчёт ущерба и документы осмотра;
- возмещение расходов на независимую оценку, если они подтверждены;
- неустойку, убытки и компенсацию морального вреда, когда основания подтверждаются договором и Законом о защите прав потребителей.
По потребительскому спору также учитывают ГК РФ. Суд оценивает не только текст, но и реальную связь нарушения с наступившим ущербом.
6. Что делать после ДТП и какие ошибки не допускать
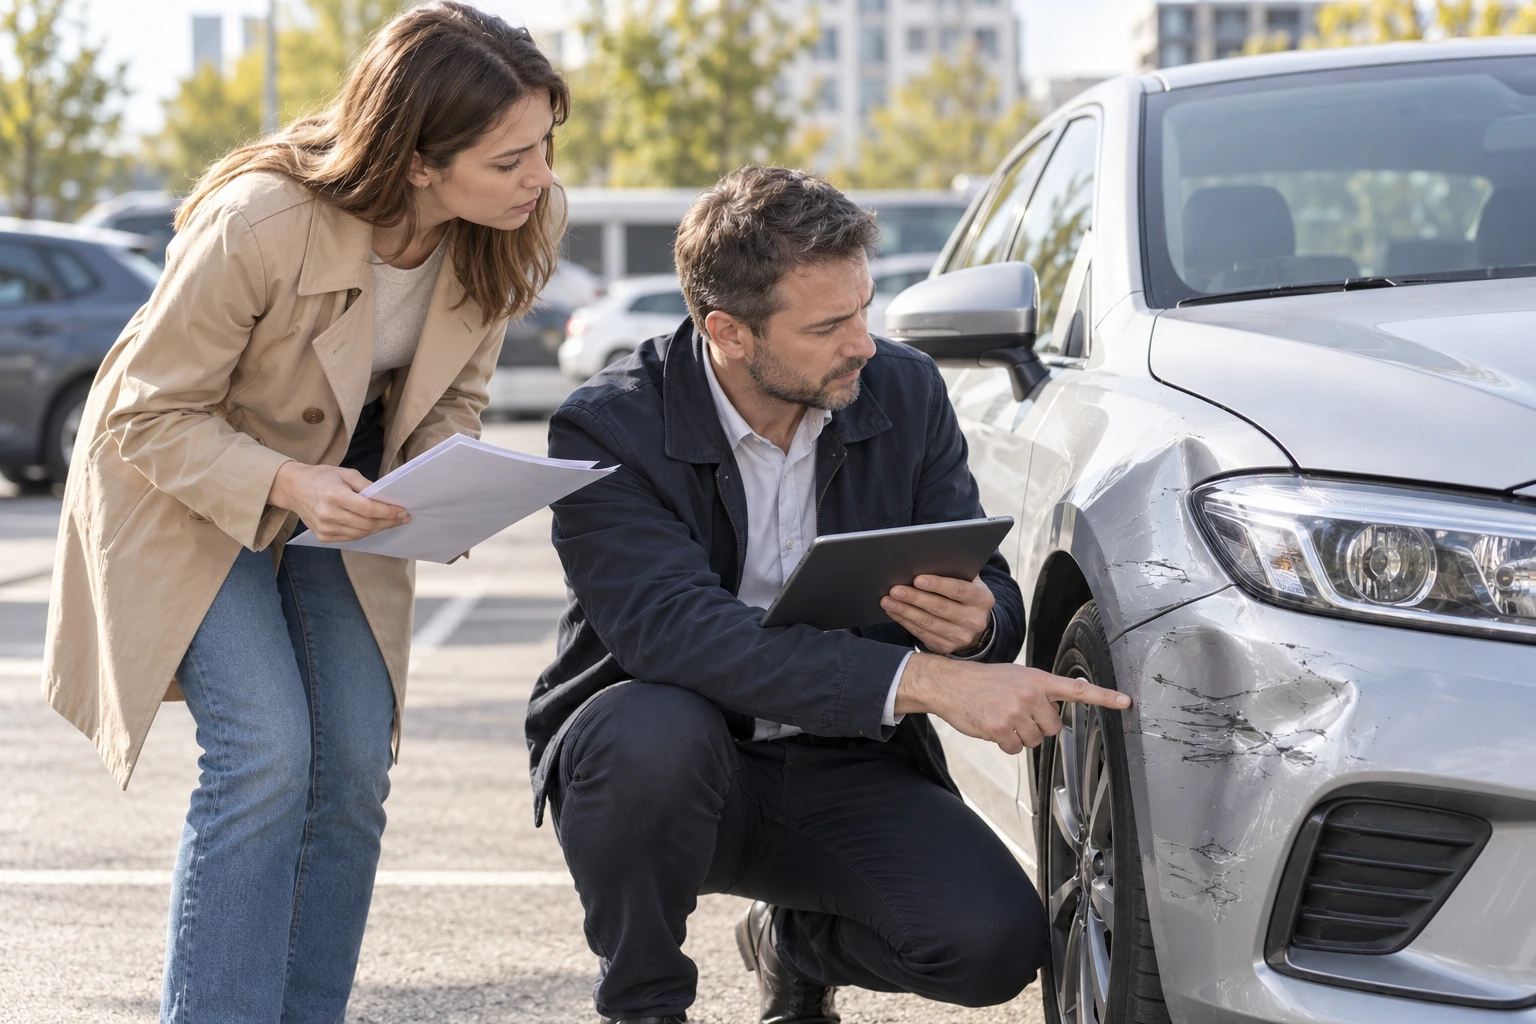
Сроки смотрите в полисе: уведомить страховщика нужно обычно сразу или в течение нескольких рабочих дней. Точный период зависит от договора. Не ремонтируйте автомобиль до осмотра, не подписывайте отказ от претензий и не соглашайтесь с устным решением сотрудника.
Порядок действий:
- Зафиксируйте ДТП по ПДД, вызовите полицию, если это требуется.
- Сообщите страховщику способом, указанным в договоре.
- Подайте заявление и сохраните его номер или отметку о приёме.
- Передайте автомобиль на осмотр, сфотографируйте повреждения.
- Получите расчёт, направление на ремонт либо письменный отказ.
- Направьте претензию с требованием выплаты или ремонта.
- При споре закажите оценку и обращайтесь в суд, а в подходящих случаях предварительно к финансовому уполномоченному по 123-ФЗ.
Частые ошибки: пропуск срока, ремонт в гараже, неполный пакет документов и подпись под заниженной выплатой. Исправить их бывает сложнее, чем заранее сохранить доказательства.
Частые вопросы
Франшиза законна, если о ней не сказали при продаже?
Если условие есть в подписанных правилах, страховщик обычно на него ссылается. При отсутствии понятного согласия спор оценивают по документам и обстоятельствам заключения договора.
Можно ли отказаться от франшизы после ДТП?
Односторонне изменить договор нельзя. Но можно спорить с её применением, если размер или порядок удержания не закреплены ясно либо расчёт страховщика ошибочен.
Обязан ли страховщик заменить детали без износа?
Это зависит от способа возмещения. При ремонте по согласованным условиям износ часто не удерживают, при денежной выплате удержание может быть предусмотрено договором.
Нужно ли обращаться к финансовому уполномоченному?
Для подходящих споров с финансовой организацией такой порядок может быть обязательным. Сначала проверьте требования 123-ФЗ и направьте страховщику претензию.
Коротко
- Читайте правила страхования, а не только красивую страницу полиса.
- Франшиза уменьшает выплату и может применяться при каждом обращении.
- Износ особенно влияет на денежную компенсацию по старому автомобилю.
- После ДТП соблюдайте срок уведомления и не начинайте ремонт до осмотра.
- Отказ проверяйте по договору, доказательствам и реальной причине повреждений.
Разберём вашу ситуацию бесплатно
Позвоните или напишите в MAX: юрист оценит перспективы и подскажет, что делать. Оплата за результат, экспертиза за наш счёт.