Отказ в выплате по КАСКО: законные и незаконные причины
После аварии, угона или повреждения машины владелец ждёт ремонт либо выплату, но получает отказ по КАСКО. Страховая компания ссылается на нарушение правил, исключение из покрытия или просрочку уведомления. Не каждое такое объяснение законно. Ниже разберём, какие причины обычно признают обоснованными, когда спор можно выиграть, какие документы собрать и как действовать по шагам.
1. Что означает отказ по КАСКО
КАСКО работает по договору, поэтому спор начинают не с общих обещаний менеджера, а с полиса, заявления и правил страхования. В них указаны застрахованные риски, франшиза, территория действия, порядок уведомления, требования к сигнализации и перечень исключений.
Отказ должен быть связан с конкретным условием договора и обстоятельствами события. Формулировка «случай не страховой» сама по себе ничего не объясняет. Просите письменный ответ с описанием причины, ссылкой на пункт правил и расчётом, если страховщик уменьшил выплату. Устный отказ трудно обжаловать, особенно если сотрудники меняют позицию.
2. Законные причины отказа
Страховая компания вправе не платить, когда событие прямо исключено договором или страхователь нарушил существенное условие. На практике законными могут признать такие причины:
- повреждение возникло до заключения договора либо не относится к выбранному риску;
- машину использовали для такси, обучения или гонок, хотя это не указано в полисе;
- страхователь умышленно создал страховой случай;
- водитель был пьян, не имел права управления, скрылся с места ДТП;
- автомобиль угнали вместе с оставленными в салоне ключами, если договор связывает это с отказом;
- после происшествия владелец намеренно изменил картину повреждений.
Одного подозрения недостаточно. Страховщик должен подтвердить обстоятельства документами, экспертизой или материалами проверки.
3. Когда отказ можно оспаривать
Отказ часто выглядит убедительно только на первой странице. Например, компания ссылается на нарушение срока уведомления, хотя владелец сообщил о происшествии сразу после того, как узнал о нём. Или требует документы, которые не влияют на факт угона и размер ущерба.
| Причина отказа | Что проверить |
|---|---|
| Просрочка сообщения | Мешала ли задержка установить обстоятельства |
| Нет справки из полиции | Требовал ли договор именно этот документ |
| Нарушение условий хранения | Доказано ли, что оно привело к ущербу |
| Виновность водителя | Есть ли такое исключение в правилах |
Суды часто отменяют отказ, если страховщик толкует неясное условие только в свою пользу или не доказывает связь нарушения с ущербом.
4. Что делать после получения отказа
Действуйте последовательно, не ограничиваясь перепиской в чате:
- Заберите письменный отказ и сохраните конверт, письмо или электронное уведомление.
- Запросите копии правил страхования, акта осмотра, заключения эксперта и расчёта убытка.
- Соберите документы: полис, заявление, протоколы, постановления, фото, видео, чеки эвакуатора и хранения.
- Направьте страховщику претензию. Укажите событие, требование и срок для ответа по договору.
- Если спор не решён, обратитесь к финансовому уполномоченному, когда спор подпадает под Закон № 123-ФЗ.
- После обязательной досудебной процедуры подавайте иск.
Для спора в Екатеринбурге пригодятся записи камер, объяснения очевидцев и документы из ГИБДД Свердловской области.
5. Сроки и что можно потребовать
Смотрите срок уведомления о событии и срок, отведённый страховщику на решение или ремонт. Они указаны в полисе и правилах. Если срок пропущен, объясните причину: госпитализация, отсутствие связи, позднее обнаружение угона. Сам по себе пропуск не всегда лишает права на выплату.
В претензии можно требовать выплату по договору, направление на ремонт или оплату восстановительных расходов. При просрочке иногда заявляют договорную неустойку, проценты, расходы на независимую экспертизу, эвакуатор, хранение и представителя. Потребитель также может просить компенсацию морального вреда и штраф по Закону о защите прав потребителей, если суд установит необоснованный отказ.
6. Типичные ошибки и доказательства
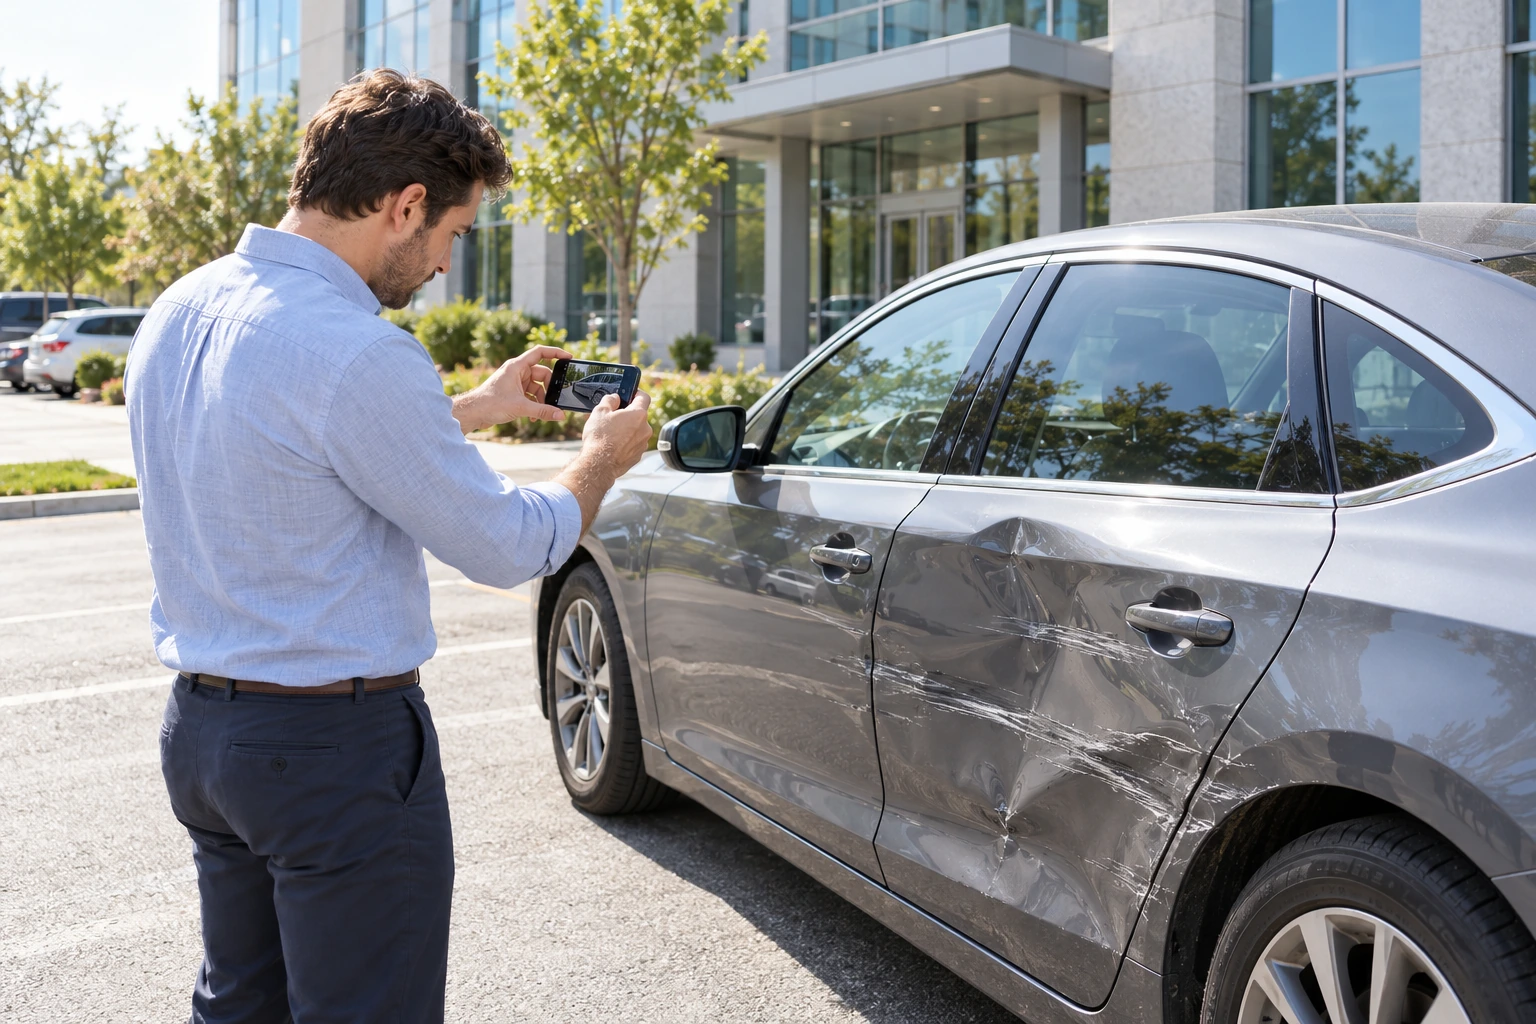
Первая ошибка: ремонтировать автомобиль до осмотра страховщика. После этого компании проще заявить, что размер ущерба проверить невозможно. Если ремонт срочно нужен, зафиксируйте каждое повреждение, пригласите представителя страховщика и сохраните заменённые детали.
Вторая ошибка: подписывать документ о полном отсутствии претензий ради быстрой выплаты. Прочитайте его и уточните, закрывает ли он только часть убытка.
Третья ошибка: спорить по телефону вместо письменной претензии. Четвёртая: пропустить срок обращения к финансовому уполномоченному или в суд. Общий срок по имущественному страхованию может отличаться от обычного, поэтому проверяйте статью 966 ГК РФ и условия договора. Экспертизу заказывайте до ремонта, ставьте эксперту конкретные вопросы и передавайте страховщику копию заключения.
Частые вопросы
Может ли страховщик отказать из-за виновности водителя?
По КАСКО виновность в ДТП сама по себе обычно не лишает выплаты. Отказ возможен, если договор прямо исключает такое событие, например при опьянении или умысле.
Что делать, если отказали устно?
Попросите письменное решение. Без него сложнее понять позицию компании и доказать нарушение, поэтому обращение подайте через офис, заказным письмом или официальный электронный канал.
Нужно ли обращаться к финансовому уполномоченному?
Для многих споров граждан со страховыми компаниями это обязательный этап до суда по Закону № 123-ФЗ. Проверьте, относится ли конкретный страховщик и требование к его компетенции.
Можно ли взыскать расходы на юриста?
Да, суд часто возмещает разумные расходы стороне, в пользу которой принят акт. Сохраните договор, чеки и подтверждение фактической оплаты услуг.
Коротко
- Отказ проверяют по полису, правилам страхования и доказательствам, а не по словам сотрудника.
- Страховщик должен объяснить конкретную причину и подтвердить её обстоятельства.
- До ремонта зафиксируйте повреждения и пригласите представителя компании.
- Претензия и финансовый уполномоченный часто обязательны до обращения в суд.
- Можно требовать выплату, расходы, неустойку и потребительские компенсации.
Разберём вашу ситуацию бесплатно
Позвоните или напишите в MAX: юрист оценит перспективы и подскажет, что делать. Оплата за результат, экспертиза за наш счёт.