Независимая экспертиза после ДТП: когда нужна и кто платит
После аварии страховая насчитала мало, отказала в выплате или направила автомобиль на ремонт с сомнительным результатом. В такой ситуации независимая экспертиза после ДТП помогает понять реальный размер ущерба и подготовить требования к страховщику. Разберём, когда заказывать оценку, кто сначала платит за неё и как взыскать расходы.
Что проверяет независимый эксперт
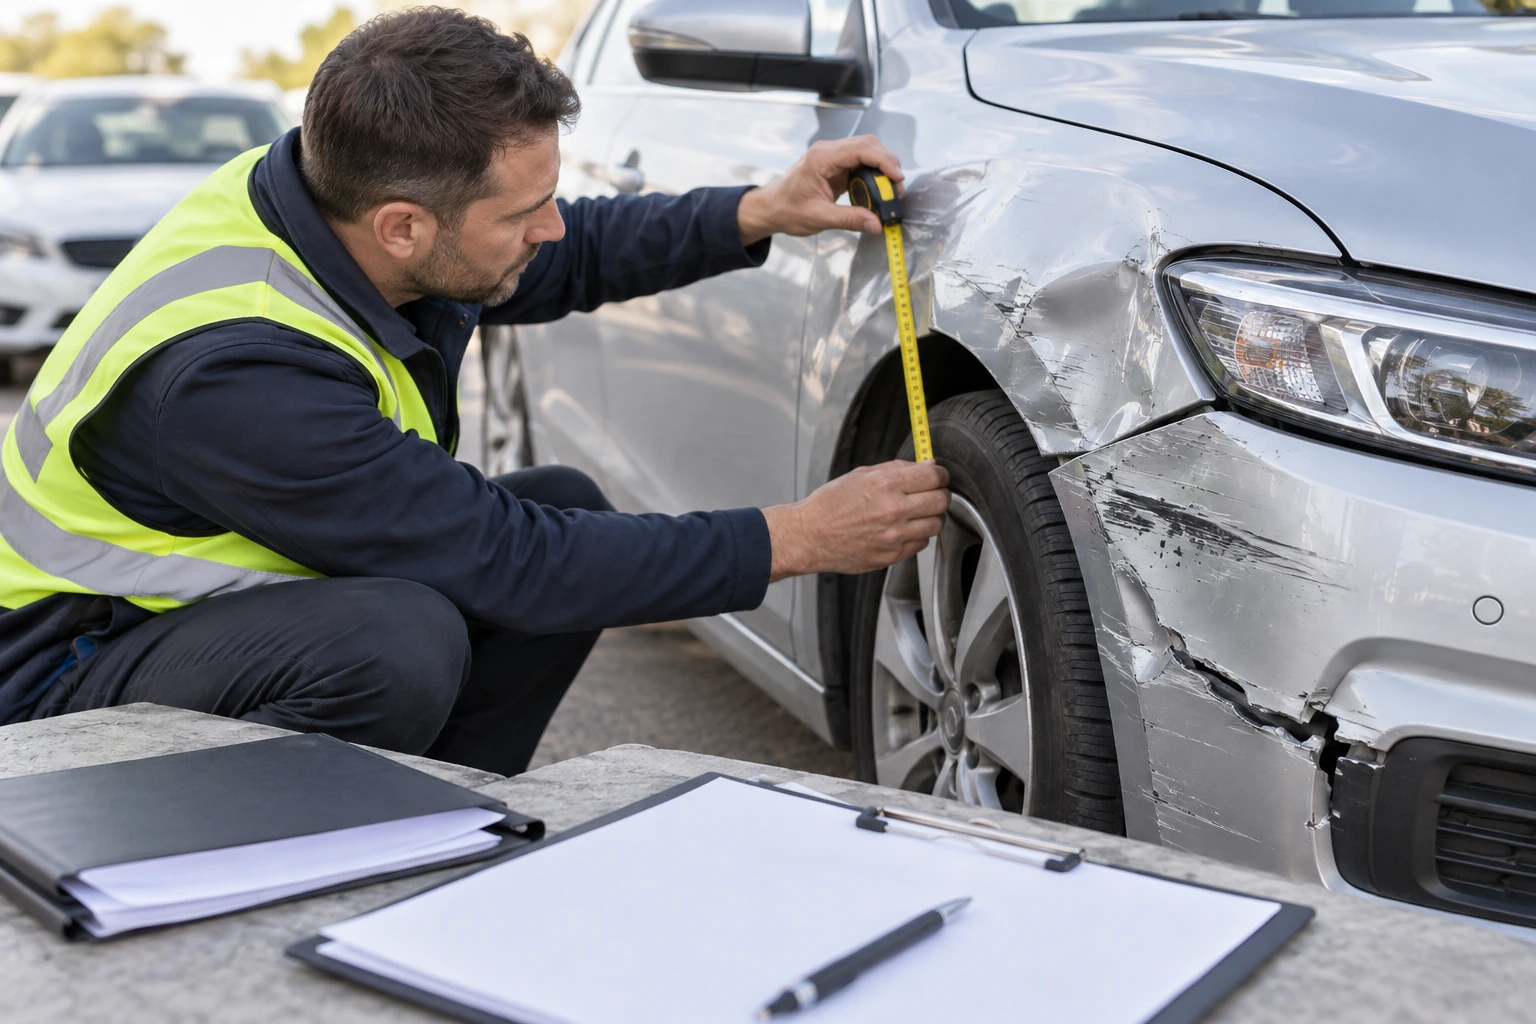
Эксперт осматривает автомобиль, фиксирует каждое повреждение, определяет, какие дефекты появились именно в этом ДТП, рассчитывает стоимость ремонта и утраты товарной стоимости, если для неё есть основания. В отчёте используют фотографии, сведения об аварии, данные автомобиля и расчёт стоимости деталей, работ и материалов.
Хорошее заключение отвечает на три вопроса:
- Какие повреждения связаны с ДТП?
- Сколько стоит восстановление с учётом износа, если расчёт нужен для ОСАГО?
- Какую сумму должна выплатить страховая или сколько стоит ремонт?
Экспертиза не заменяет документы ГИБДД, европротокол и заявление в страховую. Она подтверждает размер ущерба и помогает оспорить заниженную выплату.
Когда экспертиза действительно нужна
Заказывать оценку разумно, если страховая:
- перечислила сумму, которой явно не хватает на ремонт;
- отказала в выплате;
- не осмотрела автомобиль в установленный срок;
- не согласовала ремонт или нарушила условия направления на станцию;
- не учла часть повреждений;
- утверждает, что дефект появился раньше аварии;
- требует подписать документы с отказом от дальнейших претензий.
Если автомобиль ещё не осматривала страховая, сначала подайте заявление о выплате и предоставьте машину для осмотра. Самостоятельный ремонт до фиксации повреждений создаёт риск спора о причине дефектов. Если ждать нельзя, сохраните фотографии, заказ-наряд, чеки и заранее уведомьте страховщика о месте и времени независимого осмотра.
В Екатеринбурге и области особенно полезно проверять, чтобы эксперт указал точный адрес осмотра и направил страховой уведомление способом, который подтверждает доставку.
Кто оплачивает оценку
Обычно экспертную организацию сначала оплачивает потерпевший. Это не означает, что расходы навсегда остаются на нём. Если отчёт подтверждает занижение выплаты или необоснованный отказ, стоимость экспертизы можно потребовать со страховой как убытки.
В документе должны быть:
- договор с экспертом;
- акт оказанных услуг;
- квитанция, чек или платёжное поручение;
- само заключение с фотографиями и расчётами.
Суды часто взыскивают разумные расходы на оценку, если она действительно понадобилась из-за нарушения страховщика. Слишком высокая цена или отчёт без нормального осмотра могут привести к уменьшению суммы. Поэтому до заказа попросите указать стоимость, состав работ и перечень документов, которые вы получите.
| Ситуация | Кто обычно платит сначала | Что можно требовать |
|---|---|---|
| Страховая занизила выплату | Потерпевший | Доплату, расходы на экспертизу, неустойку при наличии оснований |
| Страховая отказала | Потерпевший | Страховое возмещение, расходы на оценку и другие подтверждённые убытки |
| Страховая не осмотрела автомобиль вовремя | Потерпевший | Возмещение по расчёту эксперта и стоимость оценки |
| Есть спор о ремонте | Потерпевший или страховая, если она организовала оценку | Устранение недостатков либо денежную компенсацию по закону |
Как пройти процедуру по шагам
Зафиксируйте место и повреждения. Сфотографируйте автомобиль с разных расстояний, номера, дорожную обстановку, осколки и следы столкновения. Сохраните европротокол или документы ГИБДД.
Подайте заявление в страховую. Приложите документы, укажите способ получения возмещения и предоставьте автомобиль для осмотра. Не ограничивайтесь разговором с сотрудником офиса.
Дождитесь осмотра. Страховщик должен организовать его в установленный законом срок. Если осмотра нет либо он неполный, направьте письменное уведомление о независимой экспертизе.
Закажите исследование. Выбирайте специалиста, который проводит осмотр лично, делает подробные фотографии и выдаёт полный расчёт. Передайте ему документы об аварии, расчёт страховой и сведения о выплате.
Уведомьте страховую о месте и времени осмотра. Срок лучше назначить так, чтобы у страховщика была реальная возможность приехать. Отправляйте письмо с подтверждением вручения или используйте способ, предусмотренный договором и правилами страховщика.
Сравните суммы. Сопоставьте отчёт эксперта с выплатой. Отдельно проверьте стоимость деталей, нормо-часы, скрытые повреждения, износ и расходы на эвакуатор или хранение, если они подтверждены.
Направьте претензию. Потребуйте доплату, компенсацию расходов на экспертизу и иные суммы, которые подтверждены документами. Приложите копию заключения и подтверждение оплаты.
Обратитесь к финансовому уполномоченному. По спорам с финансовой организацией гражданин обычно должен пройти эту процедуру до суда. Порядок установлен Законом № 123-ФЗ. Сначала нужно обратиться в страховую, получить ответ или дождаться окончания срока его подготовки.
Подавайте иск, если спор не решён. К иску приложите заявление в страховую, её ответ, заключение эксперта, претензию, решение финансового уполномоченного и платёжные документы.
Сроки, о которых нельзя забывать
Страховая рассматривает заявление и документы по ОСАГО в сроки, установленные Законом № 40-ФЗ. Денежная выплата обычно производится в течение 20 календарных дней, не считая нерабочих праздничных дней, либо страховщик выдаёт направление на ремонт. Для ремонта закон устанавливает срок до 30 рабочих дней с момента передачи автомобиля на станцию, если нет предусмотренных законом исключений.
Точный срок зависит от того, все ли документы представлены и какой способ возмещения выбран. Если страховщик затягивает выплату или ремонт, фиксируйте каждую дату: подачу заявления, передачу автомобиля, получение направления, оплату и переписку.
Претензию направляйте сразу после получения расчёта или отказа. Чем дольше автомобиль ремонтируют без фиксации скрытых повреждений, тем сложнее доказать их связь с аварией. На обращение к финансовому уполномоченному и в суд также распространяются специальные сроки, поэтому при спорной ситуации лучше не откладывать проверку документов.
Что можно взыскать со страховой
В зависимости от обстоятельств потерпевший требует:
- недоплаченное страховое возмещение;
- стоимость независимой экспертизы;
- расходы на эвакуатор, хранение и другие необходимые траты;
- неустойку за нарушение срока выплаты или ремонта;
- финансовую санкцию, если для неё есть основания;
- компенсацию морального вреда и штраф по Закону о защите прав потребителей, когда требования удовлетворены и подтверждены нарушения страховщика.
Размер неустойки не возникает автоматически из любого спора. Нужно установить нарушение срока или обязанности страховой, правильно посчитать период и учесть ограничения закона. Суд может снизить чрезмерную сумму, если она явно не соответствует последствиям нарушения.
Типичные ошибки владельцев
Ремонт до осмотра. После замены деталей страховой может заявить, что проверить первоначальные повреждения уже нельзя. Если ремонт неизбежен, сначала добейтесь осмотра и сделайте подробную фотофиксацию.
Заказ оценки только по фотографиям. Такой отчёт слабее исследования с личным осмотром. Страховая и суд могут усомниться в перечне повреждений.
Отсутствие уведомления страховщика. Даже качественный отчёт станет спорным, если страховую не пригласили на осмотр и нельзя подтвердить дату отправки сообщения.
Подписание отказа от претензий. Не подписывайте документы о полном согласии с выплатой, если не проверили расчёт. Получение денег само по себе не всегда лишает права требовать доплату, но формулировки документов могут осложнить спор.
Ориентация на цену ремонта в конкретном сервисе. Для ОСАГО расчёт делают по правилам закона и Единой методике, а не только по прайсу выбранного автосервиса. Эксперт должен объяснить, почему применил конкретные цены и коэффициенты.
Частые вопросы
Можно ли заказать экспертизу после получения выплаты?
Да. Если выплата занижена, закажите оценку, направьте претензию и потребуйте разницу. Сохраните платёжные документы и расчёт страховой.
Нужно ли приглашать страховую на осмотр?
Да, если автомобиль не осматривали либо вы проводите повторный осмотр. Уведомление помогает подтвердить, что страховщик мог присутствовать и проверить повреждения.
Кто платит эксперту, если страховая отказала?
Сначала обычно платит потерпевший. При доказанности отказа расходы на оценку можно включить в требования к страховой.
Можно ли сразу подать иск?
По спору с ОСАГО обычно сначала обращаются в страховую, затем к финансовому уполномоченному в случаях, предусмотренных Законом № 123-ФЗ. Пропуск обязательного порядка может привести к возврату иска или оставлению его без рассмотрения.
Коротко
- Заказывайте оценку при отказе, заниженной выплате или споре о повреждениях.
- До осмотра страховой не ремонтируйте автомобиль без крайней необходимости.
- Приглашайте страховщика на независимый осмотр и сохраняйте подтверждение отправки.
- Расходы на экспертизу можно взыскать, если нарушение страховой подтверждено.
- До суда обычно нужно пройти претензионный порядок и обращение к финансовому уполномоченному.
Разберём вашу ситуацию бесплатно
Позвоните или напишите в MAX: юрист оценит перспективы и подскажет, что делать. Оплата за результат, экспертиза за наш счёт.