Страховая отказала в выплате по ОСАГО: причины и как оспорить
После аварии страховая прислала отказ, а ремонт оплачивать приходится вам? Отказ в выплате ОСАГО не всегда законен. В документе могут сослаться на отсутствие полиса, нарушение порядка обращения или недостаток доказательств, но это ещё не конец спора. Ниже разберём причины отказа, проверку документов, сроки, претензию и обращение к финансовому уполномоченному. Отдельно расскажем, какие расходы можно потребовать и какие ошибки чаще всего мешают получить деньги.
Почему страховая отказывает
Страховая вправе отказать, если событие не относится к страховому случаю, виновник не установлен, повреждения появились раньше аварии или заявление подал человек без права требовать возмещение. Проблемы возникают и при пропуске обязательного порядка оформления ДТП. Например, водитель уехал с места аварии, не сообщил о происшествии в установленном порядке или представил противоречивые сведения.
Иногда компания ссылается на отсутствие полиса у виновника. Тогда требование может направляться к Российскому союзу автостраховщиков, если закон допускает компенсационную выплату. Отказ из-за опоздания с уведомлением не всегда освобождает страховщика от ответственности. Он должен показать, как нарушение помешало установить обстоятельства и размер вреда.
Проверьте содержание отказа
Попросите полный письменный ответ, а не сообщение сотрудника по телефону. В нём должны быть указаны обстоятельства ДТП, документы, нормы 40-ФЗ об ОСАГО и конкретная причина отказа. Общие фразы вроде «случай не подтверждён» сами по себе не объясняют решение.
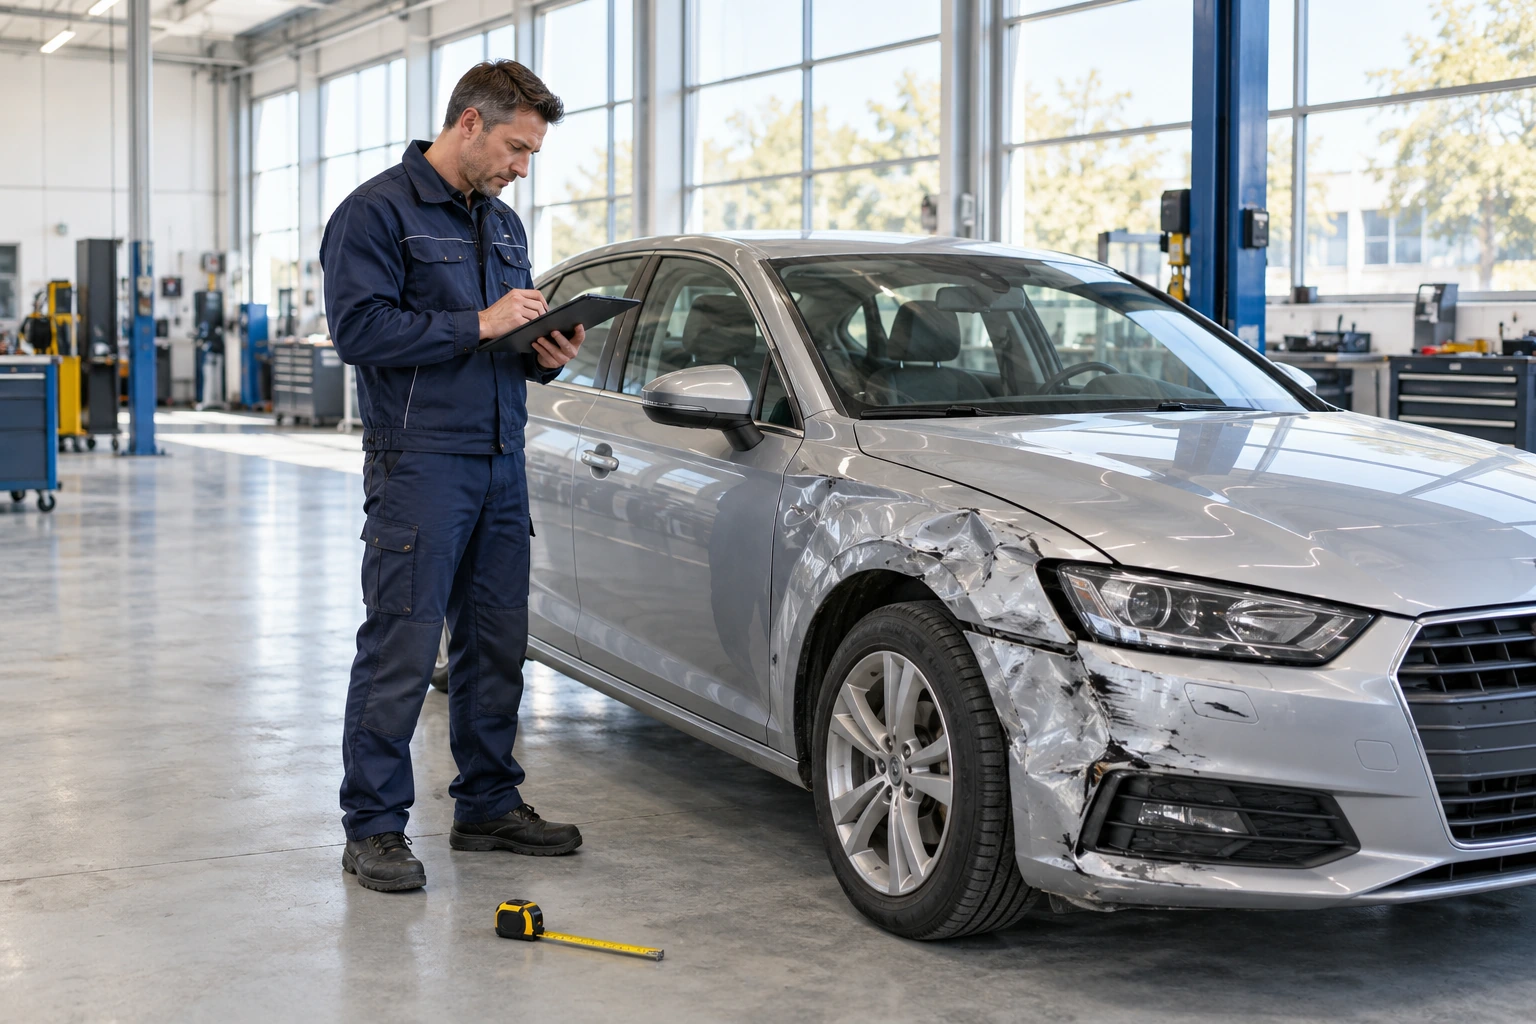
Сверьте отказ с материалами дела:
| Что проверить | Что может помочь |
|---|---|
| Причину отказа | фото, схема ДТП, постановление |
| Размер ущерба | независимая экспертиза |
| Срок обращения | заявление и почтовая квитанция |
| Осмотр автомобиля | акт, переписка, видеозапись |
Если страховщик утверждает, что повреждения не соответствуют аварии, закажите экспертное исследование. Автомобиль до осмотра лучше не ремонтировать и не разбирать.
Соберите доказательства
Сохраните полис, извещение о ДТП, европротокол или документы ГИБДД, фотографии места и машин, записи регистратора, переписку со страховой. Нужны также заявление о страховой выплате, акт осмотра и письменный отказ. Если документы подавались через интернет, скачайте подтверждение отправки и регистрационный номер обращения.
Эксперт должен ответить на два вопроса: могли ли повреждения появиться в описанной аварии и сколько стоит восстановление. При споре о размере ущерба выбирайте специалиста, который использует действующие методики расчёта. В Екатеринбурге и Свердловской области суды часто оценивают не только заключение, но и качество исходных фотографий, осмотра и расчётов.
Порядок оспаривания отказа
Действуйте последовательно:
- Получите мотивированный отказ и копию материалов страхового дела.
- Проверьте документы ДТП, полис виновника и соблюдение сроков.
- Проведите независимую экспертизу, если спорят о повреждениях или сумме.
- Направьте страховщику досудебную претензию с требованием пересмотреть решение.
- Дождитесь ответа и обратитесь к финансовому уполномоченному, если спор относится к его компетенции.
- При неудовлетворительном решении подайте иск в суд.
Претензию отправляйте способом, который подтверждает дату и содержание: через офис под отметку, заказным письмом или сервис страховой с фиксацией подачи. К ней приложите расчёт ущерба, экспертизу и банковские реквизиты.
Сроки и обращение к омбудсмену
По 40-ФЗ страховщик обычно должен принять решение и произвести выплату либо организовать ремонт в течение 20 календарных дней, не считая нерабочих праздников. Ремонт по ОСАГО должен занять не больше 30 рабочих дней с момента передачи автомобиля станции. Если срок нарушен, появляется основание требовать неустойку.
До суда по спору с финансовой организацией обычно обращаются к финансовому уполномоченному по правилам 123-ФЗ. Сначала направляется претензия страховщику. Если ответа нет или он не устраивает, подаются документы омбудсмену. Его решение можно оспаривать в суде, приложив отказ, претензию и материалы рассмотрения.
Что можно потребовать
Главное требование зависит от ситуации: выплатить страховое возмещение, выдать направление на ремонт или пересмотреть его качество. При просрочке добавляют неустойку, а при занижении суммы требуют разницу между фактическим ущербом и выплатой. Также можно заявить расходы на эксперта, эвакуатор, хранение автомобиля и представителя, если они подтверждены документами и связаны со спором.
По Закону о защите прав потребителей иногда заявляют компенсацию морального вреда и штраф за отказ добровольно удовлетворить законные требования. Суд проверяет обстоятельства и может уменьшить неустойку. Нельзя включать неподтверждённые траты, будущий ремонт без расчёта и расходы, не связанные с ДТП.
Типичные ошибки владельцев
Первая ошибка: ремонтировать машину до осмотра страховой и независимого специалиста. После этого трудно доказать первоначальный объём повреждений. Вторая ошибка: соглашаться на устный отказ. Без письменного решения спорить значительно сложнее.
Не подписывайте документ о полном урегулировании, если деньги не компенсируют весь ущерб. Внимательно читайте соглашение и акт осмотра. Не пропускайте претензионный порядок и не отправляйте оригиналы без необходимости. Отдельная проблема возникает, когда владелец требует выплату с виновника, хотя спор относится к страховщику. Адресат требования определяется полисом, обстоятельствами аварии и характером вреда. При сложной схеме ДТП лучше заранее проверить позицию по документам.
Частые вопросы
Может ли страховая отказать из-за просрочки уведомления?
Может ссылаться на нарушение процедуры, но отказ не автоматический. Страховщик должен доказать, что опоздание помешало установить обстоятельства или размер вреда.
Что делать, если отказ сообщили только по телефону?
Потребуйте письменный ответ и зарегистрируйте обращение. Без мотивированного документа трудно подготовить претензию и доказать позицию в суде.
Обязательно ли заказывать независимую экспертизу?
Не всегда. Она особенно нужна, когда страховая отрицает связь повреждений с ДТП или заметно занизила стоимость ремонта.
Можно ли сразу подать иск?
По большинству споров сначала потребуется претензия, а затем обращение к финансовому уполномоченному. Иск подают после соблюдения обязательного порядка.
Коротко
- Получите письменный отказ с конкретными причинами и ссылками на документы.
- Не ремонтируйте автомобиль до осмотра и фиксации повреждений.
- Направьте претензию страховщику с расчётом и подтверждающими материалами.
- Соблюдайте порядок обращения к финансовому уполномоченному.
- Требуйте выплату, неустойку и подтверждённые расходы.
Разберём вашу ситуацию бесплатно
Позвоните или напишите в MAX: юрист оценит перспективы и подскажет, что делать. Оплата за результат, экспертиза за наш счёт.