Страховая занизила выплату по ОСАГО: что делать пошагово
После ДТП страховая перечислила сумму, которой явно не хватит на ремонт? Если страховая занизила выплату ОСАГО, не спешите подписывать отказ от дальнейших требований. Сначала нужно понять, где появилась разница: в перечне повреждений, стоимости деталей, нормочасах или применении износа. Ниже расскажу, какие документы собрать, когда заказывать оценку, как направить требование и что делать после отказа. Порядок подходит и для споров в Екатеринбурге, и для других регионов.
1. Как понять, что выплату занизили
Сравните расчет страховщика с фактическими повреждениями и ценой восстановления. В отчете могут отсутствовать скрытые дефекты, часть работ или отдельные детали. Иногда страховщик считает ремонт по устаревшим ценам, хотя стоимость запчастей и материалов заметно выросла.
Проверьте также форму возмещения. Если по ОСАГО выдано направление на ремонт, спор может касаться качества станции, перечня работ или невозможности восстановить автомобиль в установленный срок. При денежной выплате смотрят расчет страховой, фотографии и заключение эксперта.
Не ориентируйтесь только на сумму, которую назвал автосервис. Нужен документ специалиста, составленный по правилам оценки ущерба после ДТП.
2. Какие документы собрать
Сложите в одну папку все материалы по аварии и выплате. Нужны извещение о ДТП, постановление или определение ГИБДД, заявление в страховую, акт осмотра, расчет убытка, платежное поручение и переписка. Если машину ремонтировали, сохраните заказ-наряд, чеки и фотографии.
Полезно запросить у страховщика полный комплект материалов, на основании которых рассчитали сумму. Такой запрос лучше направить письменно через личный кабинет, офис или заказным письмом.
| Что проверить | Что может подтвердить занижение |
|---|---|
| Повреждения | Дефекты есть на фото, но отсутствуют в расчете |
| Детали | Применены неподходящие или слишком дешевые аналоги |
| Работы | Не учтены разборка, окраска, диагностика |
| Цены | Стоимость заметно ниже реального рынка |
3. Пошаговый порядок действий
- Получите расчет страховщика и зафиксируйте дату выплаты либо отказа.
- Не ремонтируйте автомобиль до осмотра независимым экспертом, если это еще возможно.
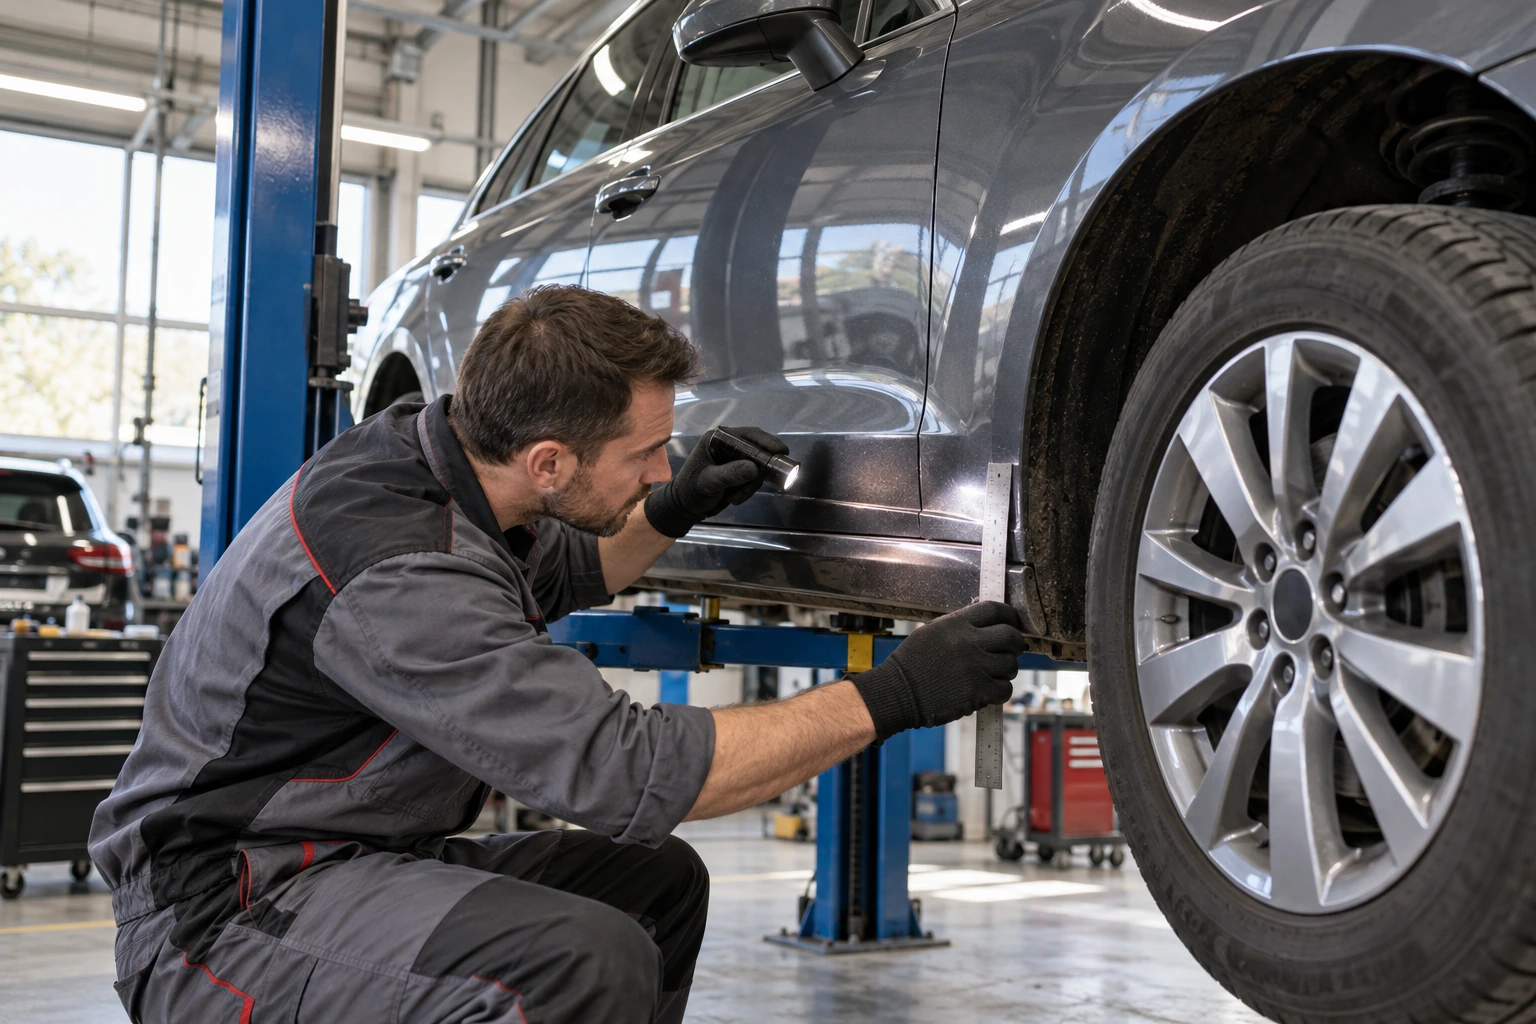
- Закажите независимую техническую экспертизу. Эксперту передайте документы, фотографии и сведения о пробеге.
- Направьте страховщику заявление с требованием доплатить разницу и возместить расходы на оценку.
- Приложите заключение эксперта, реквизиты, копии документов и доказательство отправки.
- Если вопрос не решен, обратитесь к финансовому уполномоченному.
- После его решения подавайте иск, если доплата не поступила или вывод омбудсмена вас не устраивает.
Срок выплаты по ОСАГО обычно составляет 20 календарных дней после получения полного комплекта документов. Ремонт по направлению должен занимать не больше 30 рабочих дней.
4. Как составить требование страховщику
В обращении укажите номер полиса, дату ДТП, номер страхового дела и полученную сумму. Напишите, какие повреждения или расходы не учтены. Отдельно сформулируйте требование: доплатить страховое возмещение, компенсировать стоимость независимой экспертизы и выплатить предусмотренную законом неустойку при просрочке.
Приложите копию экспертного заключения и банковские реквизиты. Оригинал храните у себя. Не ограничивайтесь телефонным разговором с сотрудником отдела урегулирования: устное обещание не подтверждает признание долга.
Страховая может назначить дополнительный осмотр. Сообщите дату и место хранения машины, но не позволяйте затягивать процедуру бесконечно. Если автомобиль уже отремонтирован, сохраните фотографии, старые детали и документы сервиса.
5. Когда обращаться к финансовому уполномоченному
Потребительский спор со страховой обычно сначала проходит через финансового уполномоченного. До обращения ему нужно направить страховщику претензию и дождаться ответа либо истечения установленного срока. Если страховая отказала, ответила частично или промолчала, документы можно подавать омбудсмену.
К обращению прикладывают претензию, ответ страховщика, экспертное заключение, документы по ДТП и подтверждение выплаты. Финансовый уполномоченный рассматривает требования в пределах своей компетенции и может обязать страховую доплатить деньги.
Если обращение вернули, проверьте комплект документов и основания возврата. Иногда проблема не в существе спора, а в отсутствии ответа страховщика, доверенности или подтверждения направления претензии.
6. Что требовать в суде
В иске можно просить взыскать недоплаченное страховое возмещение, расходы на независимую экспертизу, неустойку за нарушение срока, финансовую санкцию и другие подтвержденные убытки. В зависимости от ситуации заявляют компенсацию морального вреда и штраф по Закону о защите прав потребителей.
Суд оценит не только ваш отчет, но и возражения страховщика. Если расчеты расходятся, назначается судебная экспертиза. Поэтому выбирайте специалиста с опытом именно по ДТП, а не отчет, составленный формально ради низкой цены.
Приложите решение финансового уполномоченного и доказательства его обжалования либо исполнения досудебного порядка. Требования должны быть связаны с конкретными документами, а не только с ощущением, что ремонт слишком дорогой.
7. Ошибки, которые мешают получить доплату
Первая ошибка: соглашаться с расчетом, не запросив его расшифровку. Вторая: ремонтировать машину до осмотра, а потом пытаться доказать скрытые повреждения только словами. Третья: заказывать оценку у специалиста, который не осмотрел автомобиль лично.
Не подписывайте документ, где написано, что претензий к страховщику нет, пока не понимаете последствия. Получение выплаты само по себе обычно не лишает права требовать разницу, но текст соглашения может создать спор.
Еще одна проблема: пропуск обязательного обращения к финансовому уполномоченному. Нельзя сразу идти в суд, если для вашего случая такой порядок обязателен. Сохраняйте конверты, чеки, уведомления и электронные квитанции: сроки часто подтверждаются именно ими.
Частые вопросы
Можно ли требовать доплату, если страховая уже перечислила деньги и автомобиль частично отремонтирован?
Да, как правило, можно. Понадобятся документы о выплате, фотографии до ремонта, заказ-наряды и независимое заключение о размере ущерба.
Кто оплачивает независимую экспертизу, если она показала занижение выплаты?
Сначала расходы несет собственник автомобиля. При подтвержденном занижении их обычно требуют со страховщика вместе с основной доплатой.
Нужно ли обращаться к финансовому уполномоченному перед иском к страховой?
В большинстве потребительских споров по ОСАГО нужно сначала направить претензию страховщику, затем обратиться к финансовому уполномоченному.
Что делать, если страховая предлагает ремонт вместо денежной выплаты?
Проверьте направление, станцию, перечень работ и сроки. При нарушениях зафиксируйте проблему письменно и потребуйте устранить недостатки либо выплатить деньги при законных основаниях.
Коротко
- Запросите полный расчет страховой и проверьте каждую деталь, работу и цену.
- Проведите независимую экспертизу до ремонта автомобиля, если это возможно.
- Направьте страховщику письменное требование о доплате и возмещении расходов.
- После претензии обратитесь к финансовому уполномоченному.
- В суде требуйте подтвержденную разницу, расходы, неустойку и штраф.
Разберём вашу ситуацию бесплатно
Позвоните или напишите в MAX: юрист оценит перспективы и подскажет, что делать. Оплата за результат, экспертиза за наш счёт.